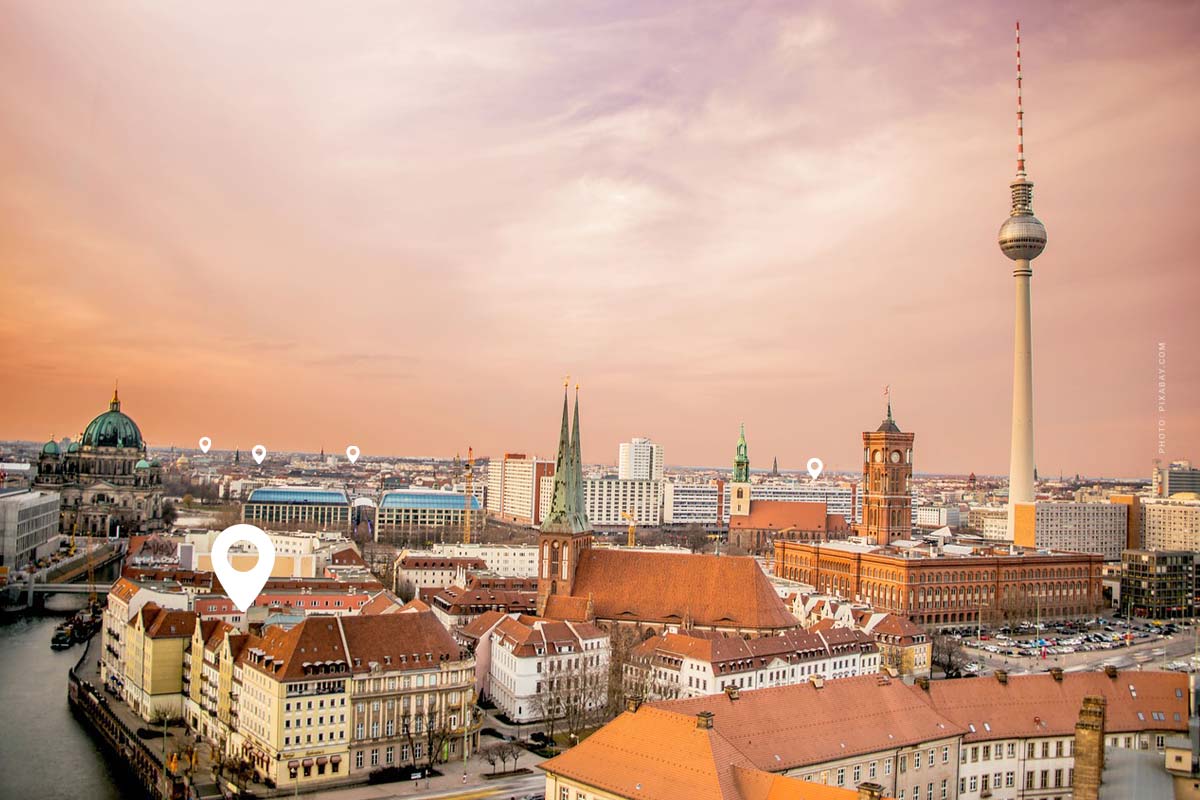
Berlijn | Steglitz | Flatgebouw | 3.550.000 € met ca. 3,73% rendement
Een volledig verhuurd Flatgebouw in Berlijn-Steglitz voor 3.550.000 € met ongeveer 3,73 % bruto rendement – dat klinkt als solide bestand, maar stelt voor elke serieus investeerder dezelfde vragen: Klopt de Koopprijsfactor voor deze locatie? Hoe gedraagt deze onroerend goed als investering zich in vergelijking met het centrum of Charlottenburg? En welke huurontwikkeling zit er daadwerkelijk achter de bestaande huur? Dit artikel stelt Steglitz in het investeerdersprofiel, checkt het rendement en laat zien waar de echte waarheidshendel ligt.
Steglitz in het investeerdersprofiel: Waarom rustig niet saai heet
Steglitz – formeel onderdeel van de wijk Steglitz-Zehlendorf in het zuidwesten van Berlijn – is een van die stadsdelen die in het regionale anlageradar vaak achter Mitte, Prenzlauer Berg of Friedrichshain terugblijven. Precies daarom is het van investeerderszijde het punt: lagere volatiliteit, hogere huurdersbinding, lagere leegstandquotas.
De omgeving rond Schloßstraße, Steglitzer Damm en de woonwegen richting Lichterfelde trekt al decennia een huurdersprofiel aan dat ideaal is voor bestaande eigenaars:
- Bildungsbürgertum: hoog aandeel van academici, FU Berlin direct in de buurt, veel onderwijzers en ambtenaren
- Families: gymnasiums, basisscholen en groene ruimtes zoals de stadspark Steglitz binden families al meer dan 10 jaar
- Senioren met kapitaal: hoog aandeel aan huurders die hun woning sinds de jaren 80/90 behouden
- Pendelaren: S-Bahn-ring, U9 en autosnelwegtoegang A103 zorgen voor stabiele werkende mensen
- Studenten: dicht bij de FU en HTW, maar zonder de versletenheid van woninggemeenschappen in Neukölln
Mikrolage: Welche Adressen tragen die Rendite
Binnen Steglitz bestaan duidelijke prijsstappen. De toplocaties liggen tussen de Bismarckstraat, Grunewaldstraat en de grens naar Dahlem. Gemiddelde locaties bevinden zich rond Steglitz Noord en richting Friedenau. De lagere prijsklassen vormen gebieden dicht bij de stadsweg en handelsvormgegeven zijstraten.
Typische bouwsubstantie
Steglitz is een oudere wijk met veel bouwwerken uit de stichtingsperiode en de jaren twintig, aangevuld met herstelbouw uit de jaren vijftig en afzonderlijke nieuwbouw-eilanden. Voor investeerders betekent dit: solide bouwsubstantie, maar vaak opgehoopte renovatiebehoeften bij balken, daken en gevels – punten die bij de Evaluatie van een flatgebouw rekenkundig moeten worden meegenomen.
Prijsniveau Steglitz: Wat €/m² echt zegt
De volgende tabel plaatst het investeringsobject in de vergelijking van de stadsdeel van Berlijn. Belangrijk is niet de kop-voor-kwadraatmeterprijs voor eigendomswoningen, maar de prijs per vierkante meter voor verhuurde meervoudige woningen in bestaande gebouwen.
| Berlijnse stadsdeel | MFH €/m² (bestaand) | Koopprijsfactor | Nettohuur €/m² |
|---|---|---|---|
| Mitte / Prenzlauer Berg | 5.500–7.500 € | 28–34 | 14–18 € |
| Charlottenburg | 5.000–6.800 € | 26–32 | 13–16 € |
| Steglitz | 4.500–6.500 € | 22–28 | 12–16 € |
| Neukölln | 4.200–5.800 € | 24–30 | 11–14 € |
| Marzahn / Hellersdorf | 2.200–3.200 € | 18–22 | 8–10 € |
Beoordeling in de stadsdeelvergelijking
Steglitz ligt daarmee in het bovenste middenveld – goedkoper dan Mitte, maar met vergelijkbare huurdersstabiliteit. Gelijk deze combinatie maakt het stadsdeel aantrekkelijk voor defensieve investeerders.
Waarom €/m² op zich niet voldoende is
Bij meervoudige woningen is de prijs per vierkante meter slechts een achteraf controleerbaar criterium. De echte beoordelingsmetriek is de koopprijsfactor in combinatie met de huurverhogingsfantasie. Twee huizen met identieke €/m² kunnen zich in de werkelijke rendite met 30 % onderscheiden – afhankelijk van de huurdersstructuur, de bouwsubstantie en de renovatiegraad.
De 3,73 % in de realiteitscheck
Een
Regel van duim: Bij een koopprijsfactor van 27 voor een bestaande MFH in Berlijn blijven typisch 2,4–2,8 % netto rendement voor financiering over na verwaltung, onderhoud en niet afrekenbare kosten.
Rekenvoorbeeld Cashflow
| Positie | Jaarlijks |
|---|---|
| Nettokoude huur (3,73 %) | +132.400 € |
| Niet afrekenbare bewoning (~15 %) | −19.860 € |
| −14.000 € | |
| Rente (60 % LTV, 4,0 %) | −85.200 € |
| Aflossing (2 %) | −42.600 € |
| Cashflow voor belastingen | −29.260 € |
Een goed berekend Steglitz-object levert in de huidige rentefase bij 60 % vreemd vermogen geen positieve cashflow op – het rendement komt uit aflossing, inflatiebescherming en huurverhoging bij huurderswissel. Wie hogere cashflows zoekt, zou verschillende eigenvermogensquotas tegen elkaar moeten stellen in de cashflow-rekenmachine.
De echte waarhef: bestaande huur
In Steglitz zijn er boven het gemiddelde veel huurverhoudingen met een looptijd van 15+ jaar. Deze huurbedragen liggen vaak 25–40 % onder marktniveau. Dat betekent: de aangegeven bruto-rendement is een conservatieve ondergrens – bij natuurlijke huurderswissel opent zich een aanzienlijke huurverhogingsmarge, die de effectieve rendement over 10 jaar aanzienlijk kan verhogen.


Koopnevenkosten en financiering in Berlijn
Berlijn behoort bij de grondwinstbelasting met 6,0 % tot de duurste deelstaten. Op de koopprijs van 3.550.000 € vallen daarmee alleen al 213.000 € grondwinstbelasting aan.
Onderverdeling van de aankoopnevenkosten
- Grunderwerbsteuer Berlijn: 6,0 % = 213.000 €
- Notaris & Grondregister: ca. 1,5–2,0 % = 53.000–71.000 € (zie
Notar kosten rekenmachine ) - Makelaarshonorarium: afhankelijk van het mandaat, vaak 3,57 % bruto koperzijde
- Waarderingsrapport / Due Diligence: 5.000–15.000 €
- Totale aankoopnevenkosten: meestal 8–12 % – exact berekenen in de
aankoopnevenkostenrekenmachine
Financieringsstructuur en bankperspectief
De
Aflossing en looptijdstrategie
Voor langdurige beleggingshorizonten is een aanvangsaflossing van 1,5-2,5% met minstens 10 jaar rentevaste periode aan te raden. Wie de speculatieperiode in de gaten houdt, zou de rentevaste periode moeten koppelen aan de geplande houdduur – een forwardlening kan bij latere herfinanciering de renteschok dempen.

Checklist: Due Diligence voor de aankoop
Voordat het bod in Steglitz wordt geplaatst, moeten de volgende punten worden gecontroleerd:
- ☐ Mietenpiegelovereenkomst: Lopen huidige huurprijs onder de lokaal gebruikelijke vergelijkbare huurprijs? Hoeveel stijgingpotentieel?
- ☐ Mietersstructuur: Leeftijdsverdeling, contractduur, gestapeld/indexeerde huurovereenkomsten
- ☐ Saneringsachterstand: Dak, gevel, leidingen, verwarming, ramen – is de resterende gebruiksduur gedocumenteerd?
- ☐ Energiebewijs: Efficiëntieklasse, aankomende GEG-verplichtingen
- ☐ Milieubescherming/omzettingverbod: Ligt het huis in een sociaal behoudsgebied?
- ☐ Grondregister: Lasten, wegrecht, woonrecht, oude lasten in het bouwlastenregister
- ☐ Waarderingsmethode: Ertragswertverfahren als primaire methode voor MFH
- ☐ Exit-scenario:
Spekulationsfrist en fiscaal houdduur in overweging genomen
Fiscale perspectief: Houden of verkopen
Als beschreven in het advies Spekulationsbelasting onroerend goed, geldt bij verhuurd onroerend goed de 10-jarige termijn volgens § 23 EStG. Wie een Steglitzer MFH binnen deze termijn verkoopt, belast het verkoopwinst met de persoonlijke inkomensbelastingsschaal – bij een investeerder in de top 42–45 % plus Soli.
Waardespiegel-senario
Steglitz heeft in de laatste marktcycli een matigere, maar stabielere waardedaling getoond dan de binnenstadswijken. Bij een aangenomen jaarlijkse waardedaling van 2 % zou de marktwaarde na 10 jaar ongeveer 4,33 miljoen € bedragen – plus aflossingswinst van ongeveer 426.000 €. De effectieve eigenkapitalefficiëntie ligt daarmee duidelijk boven de aangegeven bruto-rendite.
Erfenis en overdracht tussen generaties
Voor family offices en vermogende particuliere beleggers is een Steglitzer MFH klassiek generatiekapitaal. De erfbelasting op onroerend goed kent vrijbedragen van 400.000 € per kind elke 10 jaar – door vroegtijdige schenkingen kan de belastinglast bij een object van 3,55 miljoen € aanzienlijk worden verlaagd.
Afschrijving en lopende belastinglast
De lineaire afschrijvingssatz voor bestaande gebouwen bedraagt 2 % per jaar op de gebouwcomponent. Bij een realistische gebouwcomponent van 75 % ontstaat een jaarlijkse afschrijving van ongeveer 53.250 € – dat vermindert de belastbare huurwinst aanzienlijk en kan de cashflow na belasting zelfs positief maken, ook al is hij voor belasting negatief.
Vergleich zu anderen Anlageklassen
Een bruto-rendement van 3,73 % lijkt in directe vergelijking met staatsobligaties of vaststond niet spectaculair – de kracht zit in het hefboom- en inflatiebeschermingsaspect. Wie verschillende opties onderzoekt, zou de
De alternatieven aan de overkant
- Bundesanleihe 10J: nominal sicher, real oft negativ nach Inflation
- DAX-ETF: historisch ~7 % p.a., maar sterk schommelend en zonder hefboom
- MFH Berlin Steglitz: 2,4–2,8 % nettogeld + aflossing + waardetoename + inflatiebescherming
- B-Stad MFH: 4,5–6,0 % bruto, maar hoger leegstandrisico
- Offene onroerendegoedfondsen: 1,5–2,5 %, maar beperkt vloeibaar
Waarom de hefboom het verschil maakt
De beslissende verschillen tussen een MFH en vloeibare beleggingscategorieën is de bankfinanciering tegen waardeobjectvoorwaarden. Bij 60 % vreemd vermogen werkt de belegger met het geld van de bank – de waardestijging werkt volledig op het eigen vermogen. Een 2 % waardestijging op de marktwaarde komt bij deze hefboomering neer op ongeveer 5 % rendement op eigen vermogen, zonder dat er een cent huur binnenkomt.
Marktbesonderheden in Steglitz
Wie een MFH in Steglitz wil kopen of verkopen, moet de kenmerken van de koper- en verkopersstructuur kennen. De marktduur voor goed gesneden renditeobjecten ligt vaak onder de 90 dagen, omdat een ingespeelde groep van family offices, stichtingen en bestandshouders actief akquiert.
Koper- en marktstructuur
- Koperprofiel: Berlijnse bestandshouders, Zuid-Duitse family offices, internationale particuliere beleggers
- Marktstraat: vaak off-market – slechts 30–40 % van de transacties lopen openbaar
- Prijsindicatie: factorgebaseerd (22–28x jaarlijkse netto koude huur), niet €/m²
- Verhandelingsmarge: 3–7 % onder de oproep bij schone due-diligence-argumentatie
- Sluitingsduur: 8–14 weken bij gestructureerde kopers
Insiderperspectief: Off-Market als standaard
In Steglitz wordt een aanzienlijk deel van de MFH-transacties nooit openlijk aangeboden. Verkopers waarderen discretie, gewone huurdersrelaties en het voorkomen van speculatie op het huis. Wie zonder lokale netwerkverbinding zoekt, ziet alleen het duidelijk kleinere public market – en betaalt daar vaak hogere factoren, omdat de echt interessante objecten rechtstreeks tussen bestaande houwers en family offices veranderen.
Verkoperskant: Wanneer de Off-Market-weg rendabel is
Voor eigenaars is de discrete verkoop vooral dan aantrekkelijk als huurrelaties intact moeten blijven, de beheerder geen wissel mag signaleren of fiscale situaties een duidelijk gedefinieerde koperengel verlangen. De typische Off-Market-premie ligt niet in de prijs
Investering in onroerend goed: Wat je bij je eerste onroerend goed moet letten
Berlijn | Reinickendorf | Flatgebouw | 3.400.000 € met ca. 4,09% rendement
Berlijn | Neukölln | Flatgebouw | 3.600.000 € met ca. 4,78% rendement
Berlijn | Friedrichshain | Flatgebouw | 11.000.000 € met ca. 2,91% Rendement
Berlijn | Neukölln | Flatgebouw | 6.500.000 € met ca. 3,74% Rendement
Berlijn | Lichterfelde | Flatgebouw | 4.450.000 € met ca. 1,88% rendement


Villa verkopen in Meerbusch: Gevraagde villa-locatie in de buurt van Düsseldorf
Villa verkopen Berlijn: Lijst, evaluatie, prijzen, makelaar, fouten, ervaringen

Villa verkopen Hamburg: Lijst, evaluatie, prijzen, makelaar, ervaringen

Villa verkopen Keulen: Lijst, evaluatie, prijzen, makelaar, fouten, ervaringen